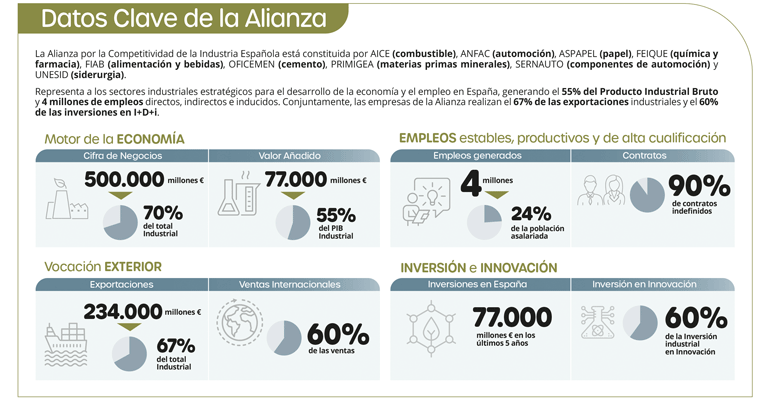
El encarecimiento de la energía derivado de la crisis de Ormuz tendrá un impacto estimado de 7.400 millones de euros para la industria española, según los cálculos de la Alianza por la Competitividad de la Industria Española. De esa cifra, cerca de 4.220 millones corresponden al sobrecoste del gas para la industria manufacturera desde el inicio del conflicto hasta final de año, mientras que los 3.175 millones restantes se atribuyen al encarecimiento de la electricidad durante el mismo periodo.
Conviene subrayar que, para los sectores manufactureros, el coste energético no es una partida más de la cuenta de resultados, sino un elemento que condiciona dónde se produce. En procesos intensivos en calor o en electricidad como por ejemplo en tratamientos térmicos, acabados, secado o transformación de materiales. Una variación sostenida del precio puede suponer una alteración en la viabilidad de una línea productiva completa. A ello se suma que el impacto no se reparte por igual: mientras las grandes empresas suelen disponer de contratos a plazo y capacidad de cobertura financiera, las pymes están mucho más expuestas a la volatilidad del mercado y cuentan con menos margen para trasladar el sobrecoste al precio final.
Junto al precio aparece, además, un segundo obstáculo menos visible pero igualmente determinante: el acceso a la red. Distintos análisis del sector advierten de que la saturación de la red eléctrica sigue aumentando pese a la normativa aprobada este año contra el acaparamiento de capacidad, lo que está dificultando tanto la conexión de nuevas instalaciones como la ampliación de potencia de las existentes. Es un factor que conviene incorporar a cualquier plan de electrificación de procesos, porque sustituir un proceso térmico basado en gas por uno eléctrico no depende únicamente de la tecnología disponible, sino también de la capacidad de red existente en el punto de suministro.
En este contexto, la coyuntura devuelve valor a proyectos que en periodos de energía barata quedaban relegados a un segundo plano. El punto de partida suele ser la monitorización energética desagregada por línea o por máquina, ya que sin medición no hay diagnóstico posible y todavía son muchas las plantas que solo disponen del dato agregado de la factura. A partir de ahí, la recuperación de calor residual en procesos térmicos se mantiene como una de las oportunidades más habituales y, al mismo tiempo, menos explotadas del tejido industrial.
Del mismo modo, la gestión de la demanda y el desplazamiento de consumos hacia las franjas horarias más favorables ofrecen retornos rápidos en aquellos procesos que admiten cierta flexibilidad, mientras que el mantenimiento predictivo aplicado a los equipos intensivos en energía permite detectar desviaciones de rendimiento que se traducen directamente en consumo. Finalmente, el autoconsumo y el almacenamiento completan el abanico de soluciones disponibles, aunque su viabilidad depende siempre de la superficie disponible y de la curva de consumo real de cada planta.
Ahora bien, el argumento que mueve hoy estas decisiones ya no es únicamente ambiental. Aunque el encaje con la agenda de descarbonización resulta evidente, la eficiencia energética se ha convertido sobre todo en un factor de competitividad a corto plazo, porque cada punto de consumo evitado protege el margen frente a una volatilidad de precios que las empresas no pueden controlar. En definitiva, medir, entender y reducir el consumo energético de los procesos productivos se perfila como una de las inversiones con mayor retorno en el escenario actual.
Desde PLATECMA se seguirá trabajando para acercar al tejido manufacturero las tecnologías que hacen posible ese recorrido, en la línea de los estudios, jornadas y proyectos de transferencia desarrollados hasta la fecha.
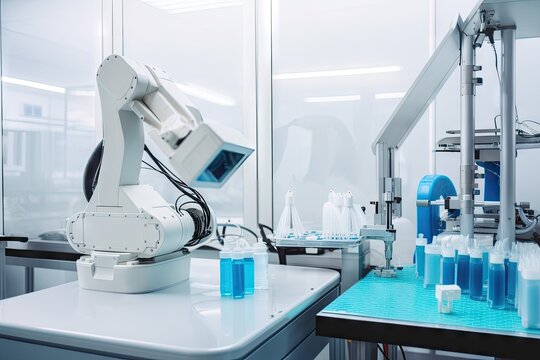
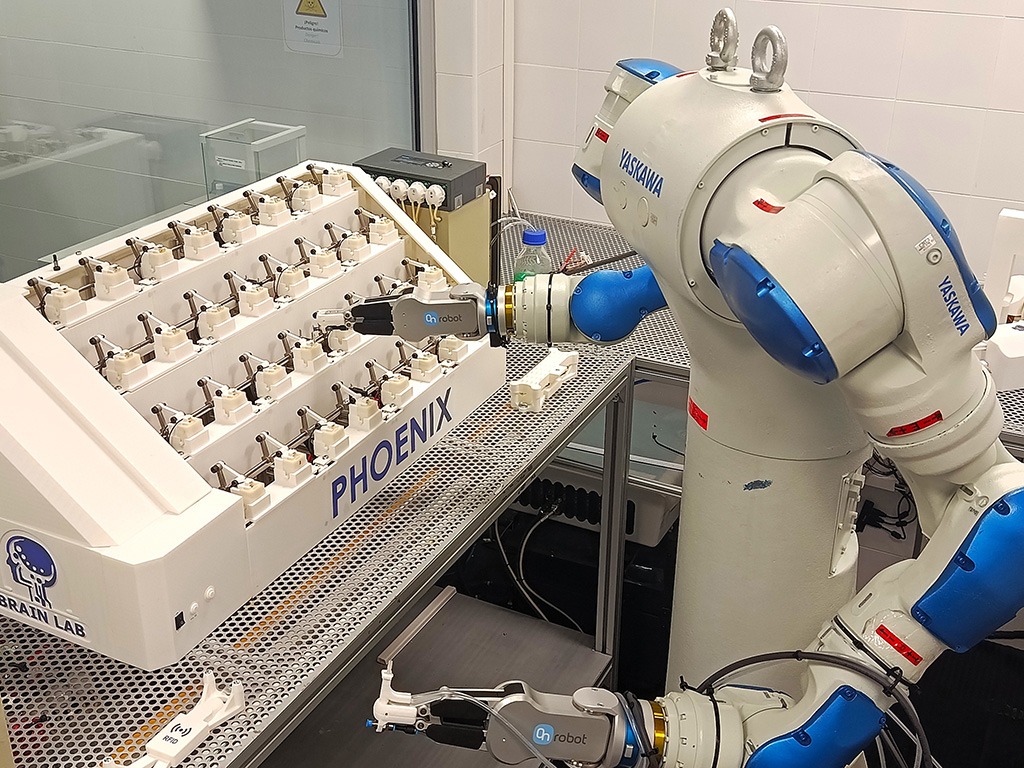


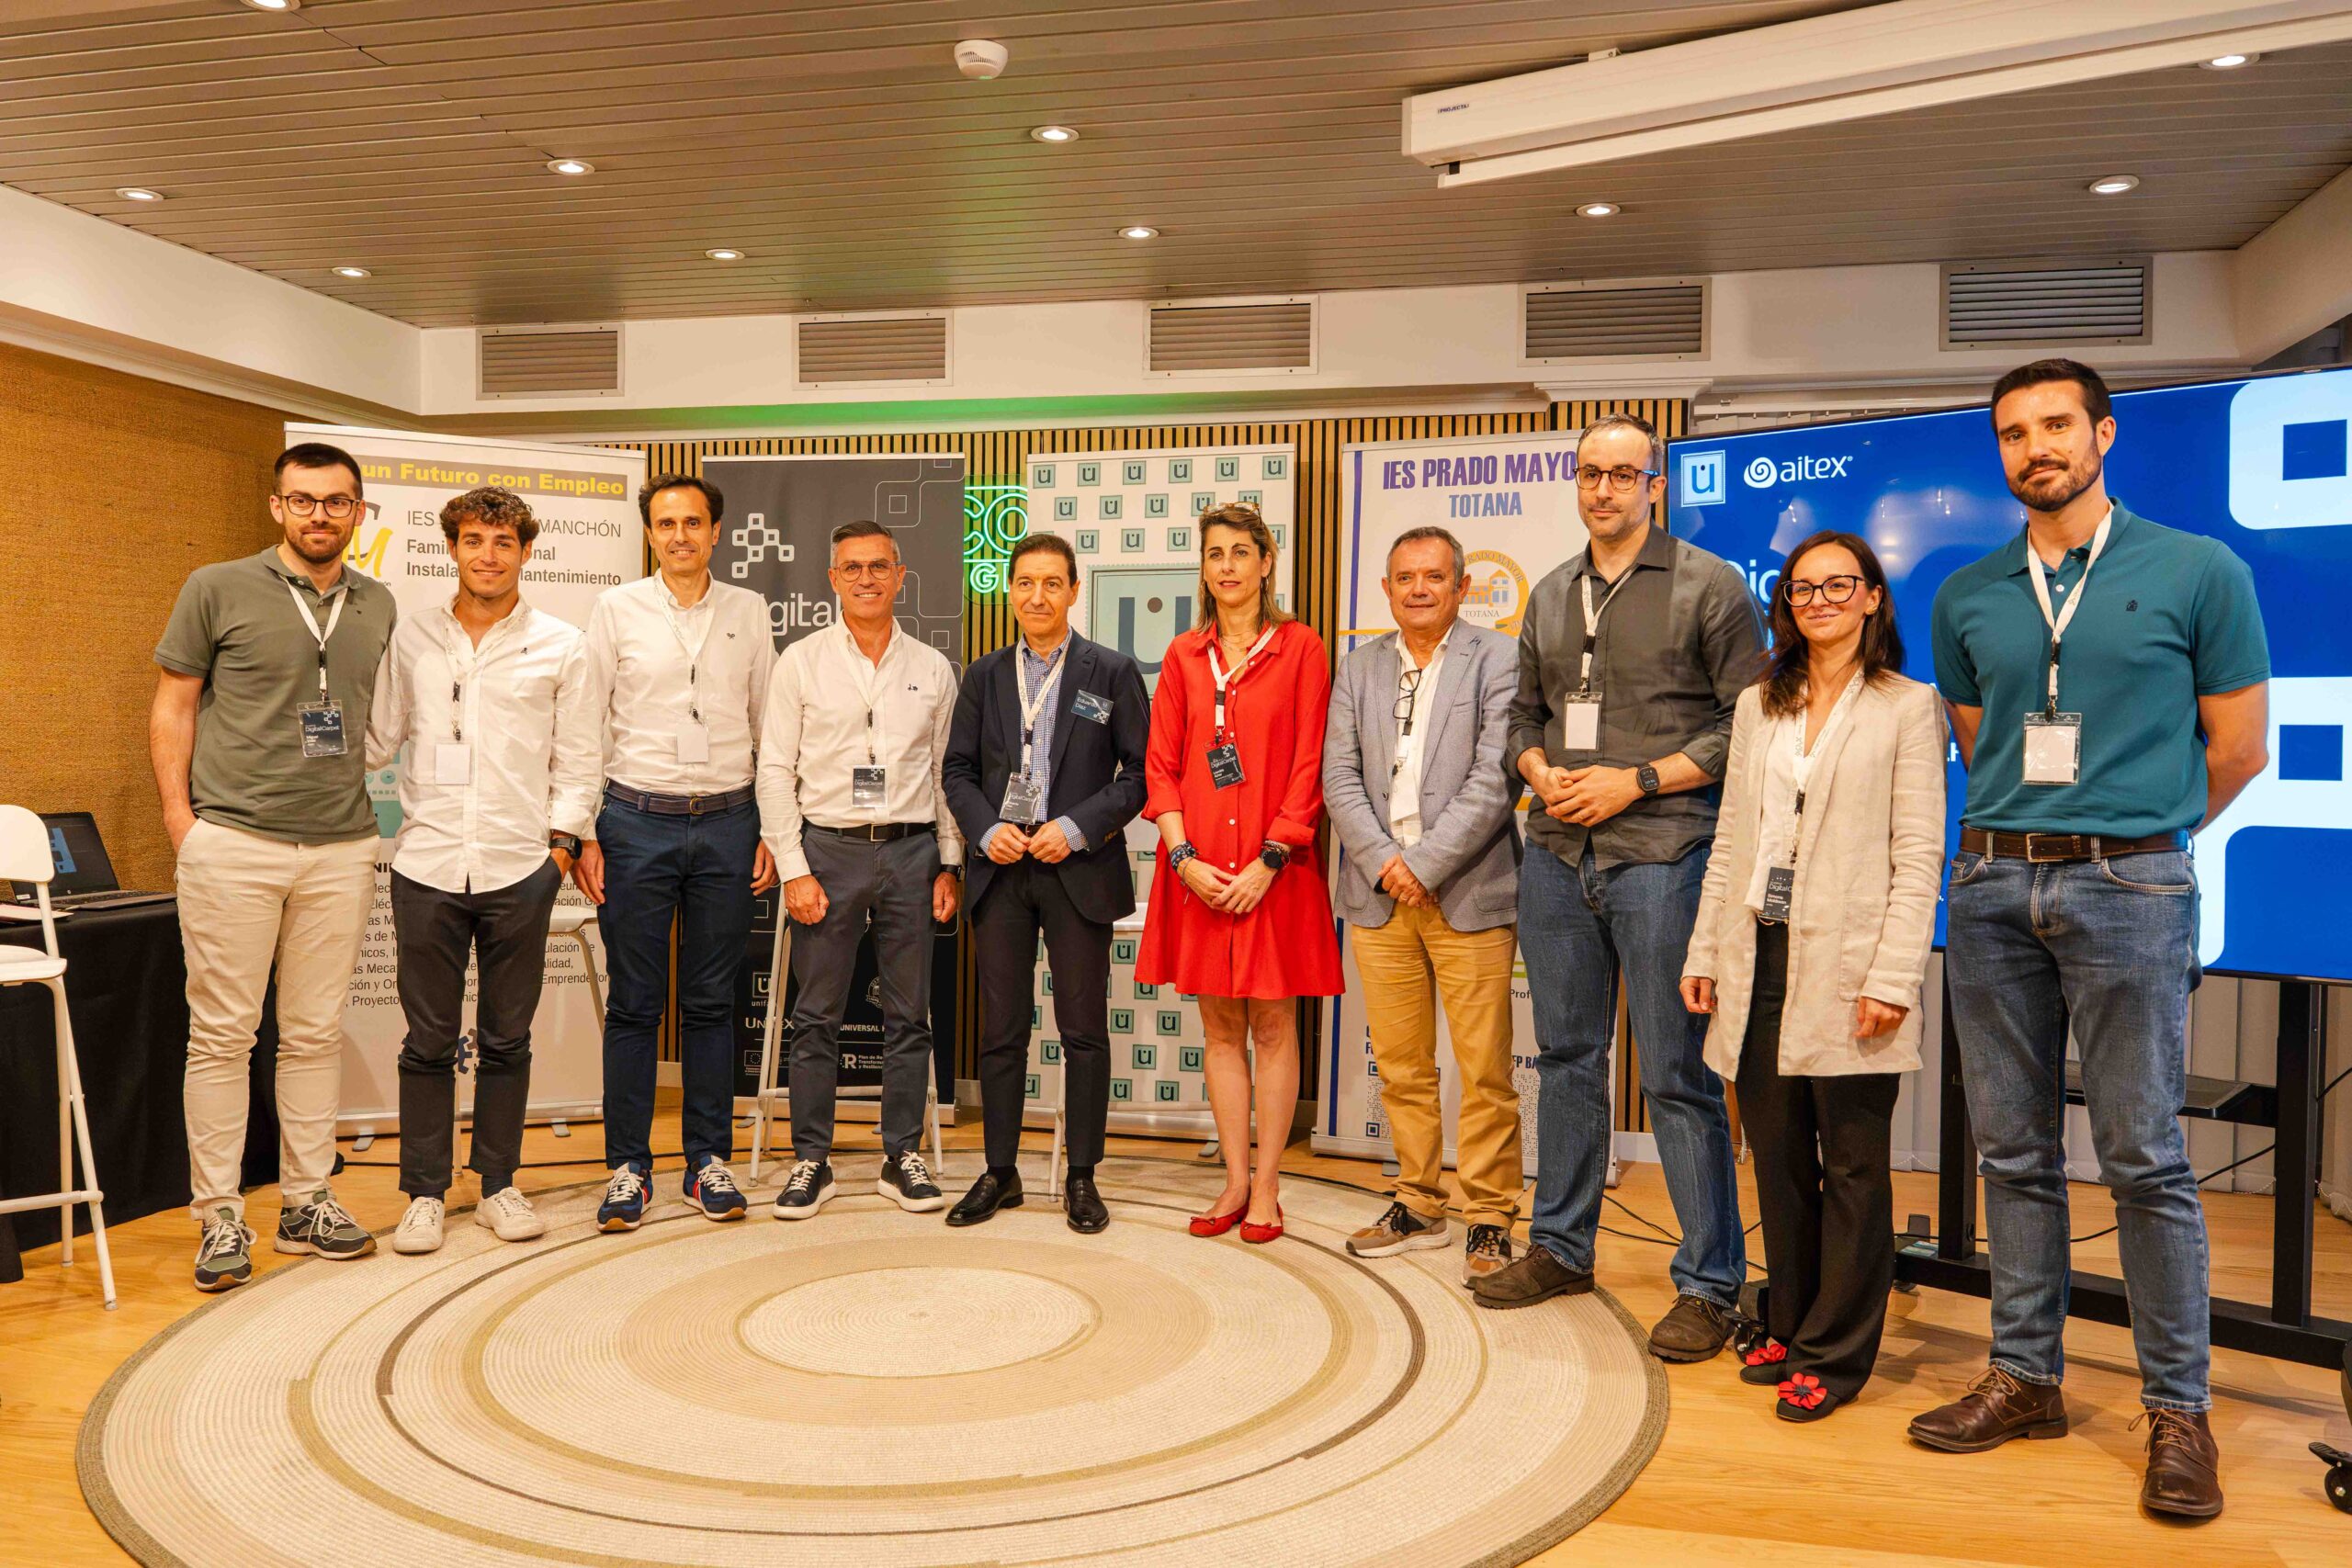
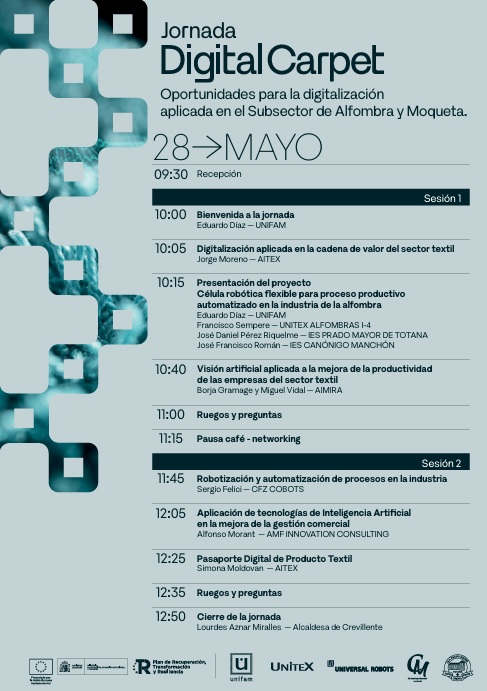
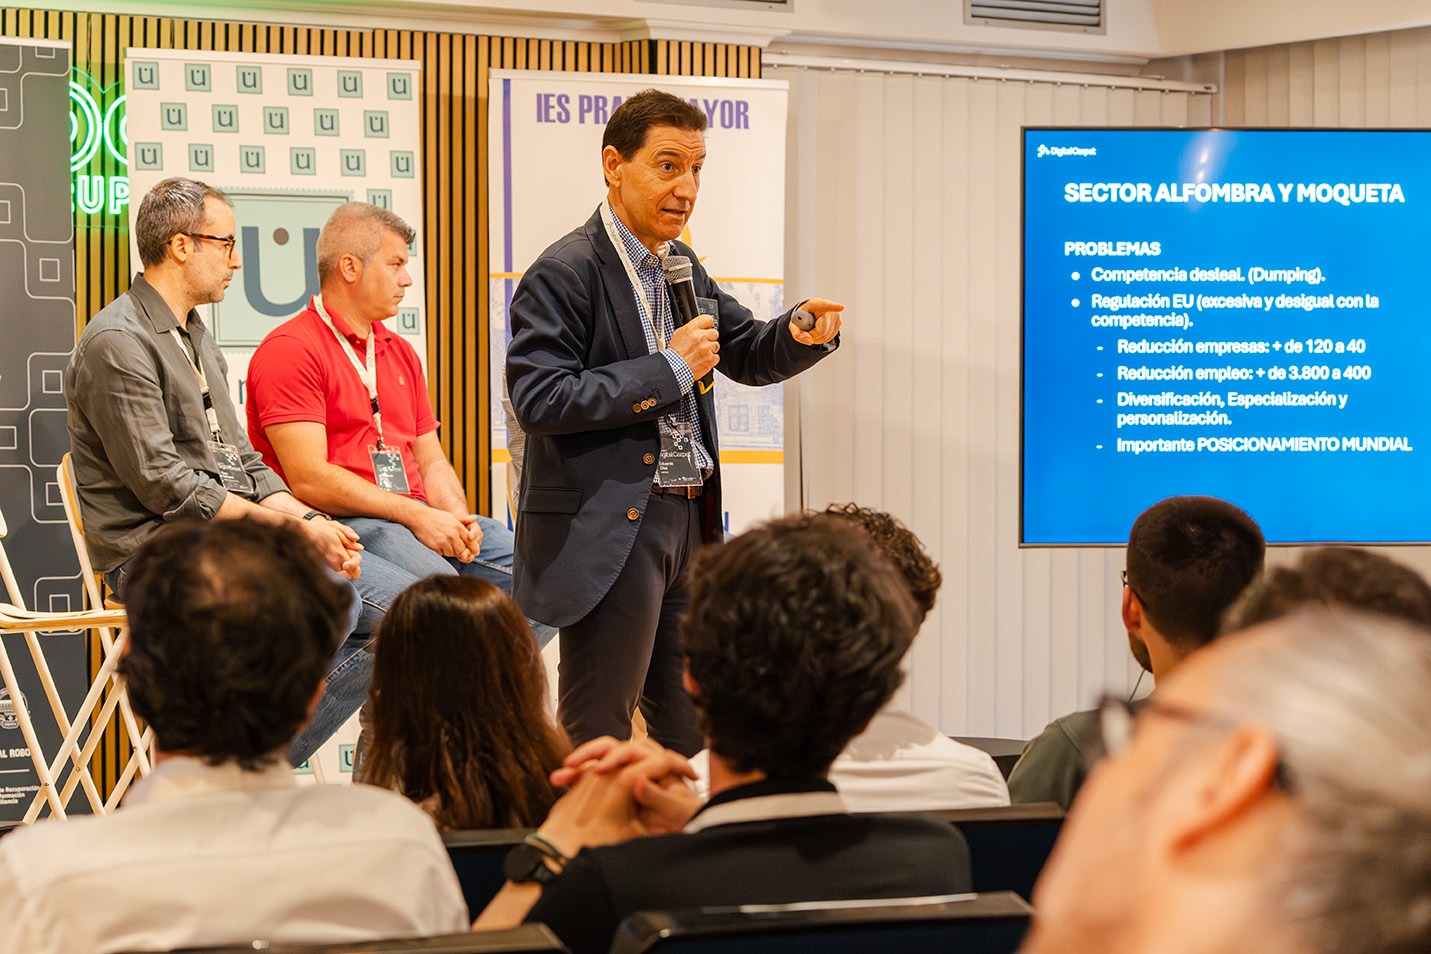 Uno de los puntos centrales fue la presentación del proyecto “Célula robótica flexible para proceso productivo automatizado en la industria de la alfombra”, una iniciativa apoyada por el Ministerio de Educación orientada a mejorar y automatizar procesos de acabado que tradicionalmente se han realizado de forma manual. Este desarrollo se apoya en tecnologías como la robótica colaborativa y la visión artificial, mostrando su viabilidad en aplicaciones reales dentro de la industria y su capacidad para optimizar la eficiencia y la calidad del producto final.
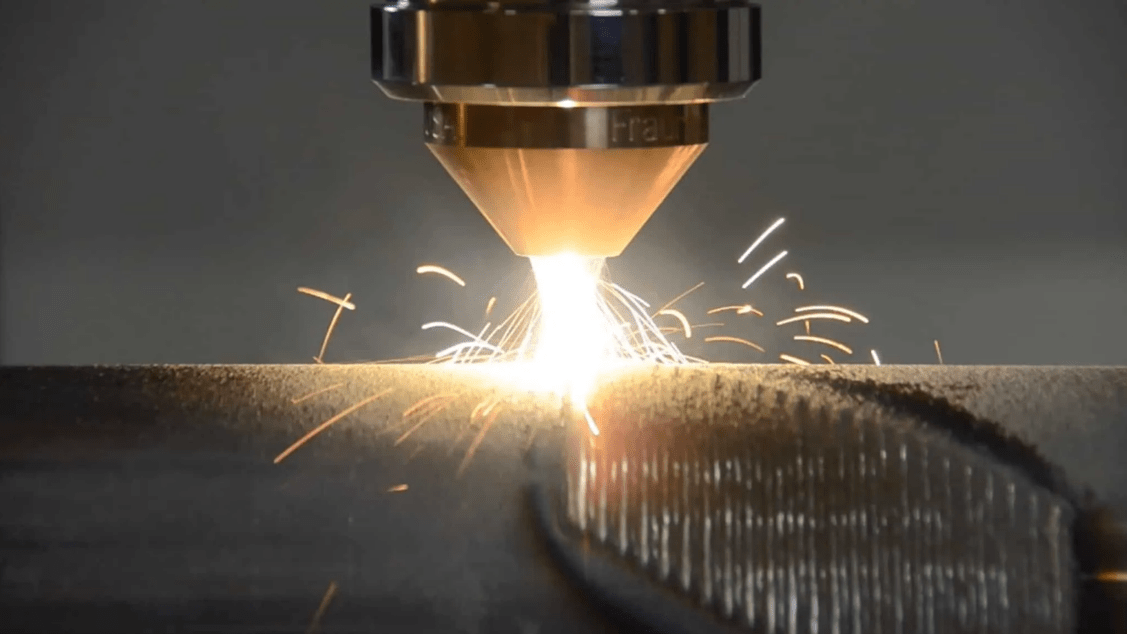
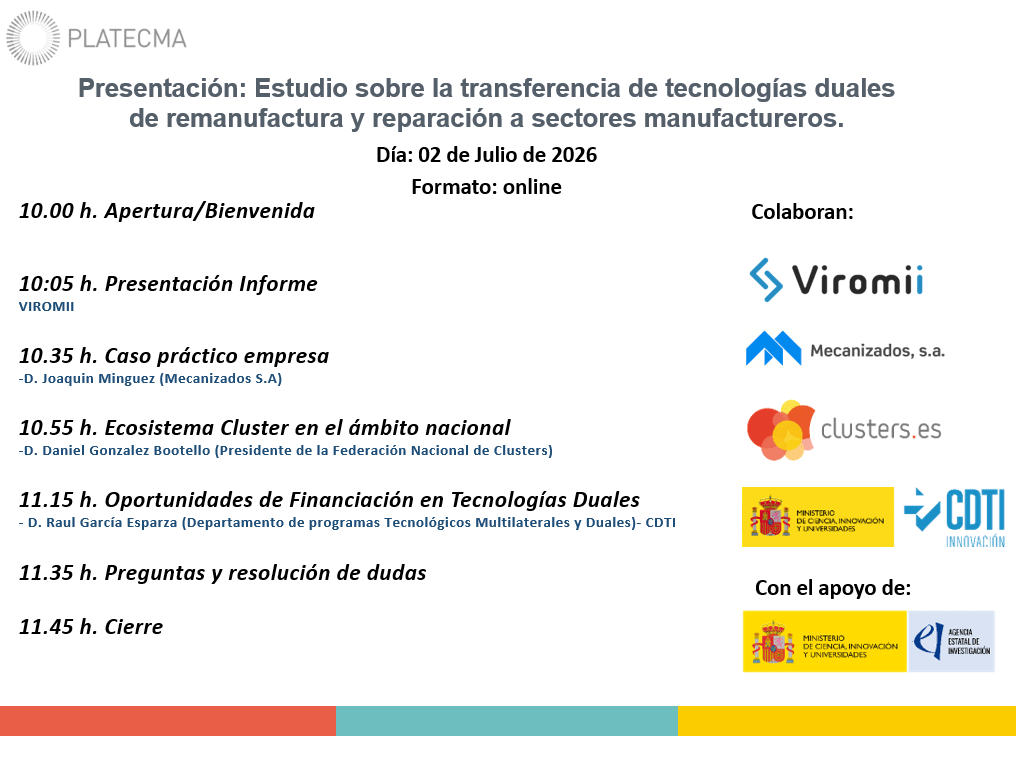
 Durante la sesión, Laura Núñez, de Viromii, presentó las principales conclusiones del estudio, que identifica ámbitos con gran potencial de transferencia como el mantenimiento avanzado, la fabricación aditiva, la sensorización, los materiales avanzados o la energía portátil. Una de las ideas clave fue que la reparación y la remanufactura no deben entenderse como acciones aisladas, sino como parte de una estrategia industrial orientada a alargar la vida útil de los activos, reducir la dependencia exterior y mejorar la trazabilidad de los procesos.
 Otro de los aspectos destacados fue el papel de Daniel González, de la Federación Española de Clústeres, subrayó la importancia de los clústeres como espacios de confianza entre empresas y administración, mientras que Raúl García, del CDTI, repasó las principales vías de financiación disponibles para proyectos de tecnologías duales, desde subvenciones hasta instrumentos de inversión y compra pública innovadora.
 Eduardo Díaz – Presidente de UNIFAM y consejero de AITEX; con trayectoria vinculada al impulso del sector y a la colaboración tecnológica con el ecosistema textil.
 Jorge Moreno – Responsable del grupo de I+D en AITEX, con experiencia en proyectos nacionales y europeos de
 Sergio Felici – Viene desde COBOTS, es especialista en robótica colaborativa, centrado en aplicaciones industriales para automatizar tareas repetitivas con soluciones flexibles y de implantación escalable.
 Simona Moldovan – Participa en proyectos de I+D vinculados a transición sostenible, circularidad y herramientas como el